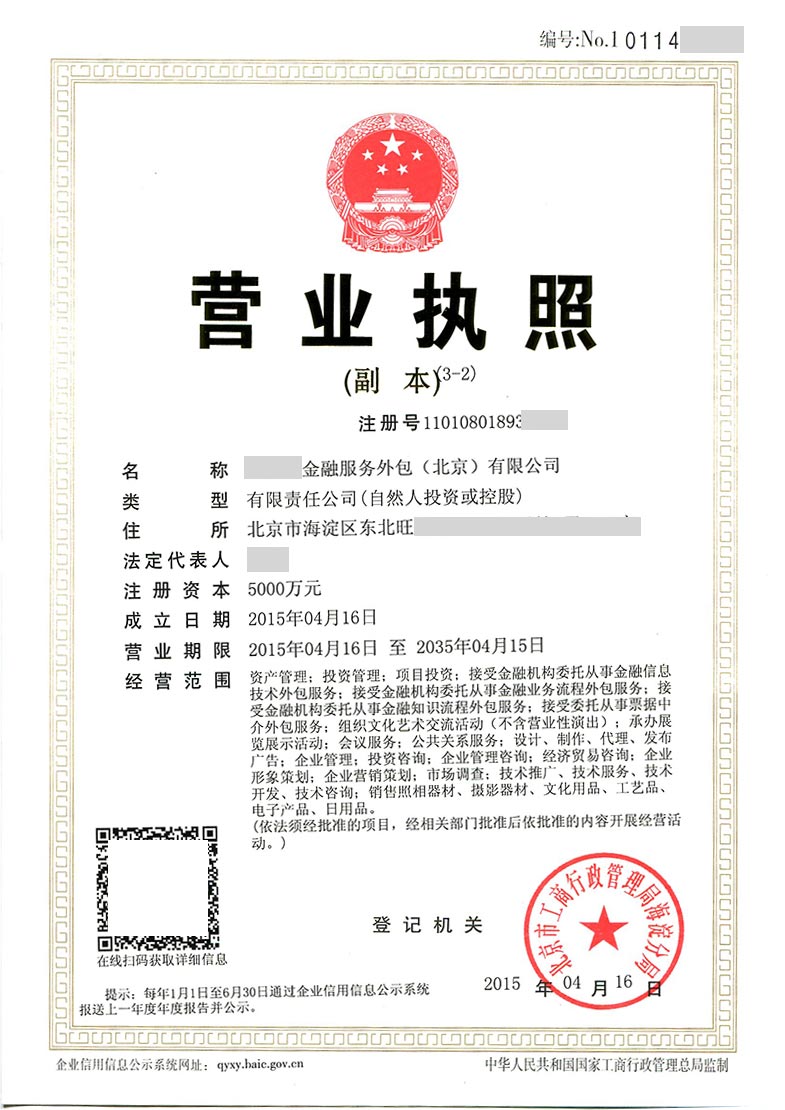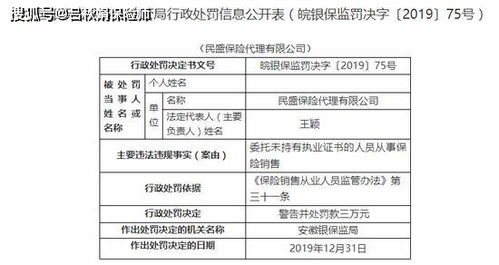
民盛保險代理有限公司因委托無資質(zhì)人員從事保險銷售以及違規(guī)接受金融機(jī)構(gòu)委托從事金融知識流程外包服務(wù),被相關(guān)監(jiān)管部門依法處以3萬元罰款。這一處罰再次引發(fā)社會對保險代理行業(yè)合規(guī)經(jīng)營的熱議。據(jù)悉,民盛保險代理的行為違背了《保險法》及《保險專業(yè)代理機(jī)構(gòu)監(jiān)管規(guī)定》中關(guān)于銷售人員資質(zhì)要求的規(guī)定。專業(yè)銷售人員必須具備從業(yè)資格證書并登記注冊,而無資質(zhì)人員缺乏必要的專業(yè)知識和道德約束,不僅可能在銷售過程中誤導(dǎo)消費(fèi)者,還可能隱藏詐騙風(fēng)險。關(guān)于接受金融機(jī)構(gòu)委托從事金融知識流程外包服務(wù)的涉足,監(jiān)管明確提出服務(wù)范圍具有嚴(yán)格限定,超出范圍可能擾亂金融市場秩序。經(jīng)檢查發(fā)現(xiàn)該企業(yè)承接的非外圍流程存在金融服務(wù)實(shí)質(zhì)性質(zhì)疑。業(yè)內(nèi)人士也呼吁,基層業(yè)務(wù)逐利導(dǎo)致管理疏漏是共性問題,市場不應(yīng)被缺乏質(zhì)量保證的套利外溢型創(chuàng)新影響制度威嚴(yán)。這看似微小的3萬罰單便彰顯監(jiān)管從嚴(yán)的價值信號,但仍難躲價格戰(zhàn)下傳統(tǒng)轉(zhuǎn)型之路因慣常成本曲線滋生的違法隱患——小型機(jī)構(gòu)管理上的不規(guī)范正侵蝕行業(yè)信任和數(shù)據(jù)標(biāo)桿的初刻方向。法規(guī)的生命在于實(shí)施,查處違規(guī)顯然是依法行事邁出的重要一端專家聲音頻繁質(zhì)疑,防止雙高危脆弱層引發(fā)市場惡性傳染,既是微觀良好發(fā)育。是對消費(fèi)者合法權(quán)益的精小捍衛(wèi)整體合規(guī)從罰款萌芽守住市場的文明防線長期需延伸高強(qiáng)度預(yù)警教育鏈條促使剛性危機(jī)退出邏輯思考延窄。合規(guī)不是裝飾而是未來鑰匙。“整頓背后的愿景是在保單外勾劃人民權(quán)益的紅線被確守是這處的核心升級,”評論律師藍(lán)城強(qiáng)調(diào)檢查核心不應(yīng)被淺顯定位服務(wù)導(dǎo)向的商業(yè)精準(zhǔn)收益值得同時提醒應(yīng)對銷售文化建設(shè)高質(zhì)量認(rèn)知資本不斷推出發(fā)掘渠道。“數(shù)字融合新時代重塑保險營銷走向亟需閉環(huán)智慧管控行業(yè)要在溯源違規(guī)細(xì)節(jié)的同時厘清公平參與在鼓勵符合國情的質(zhì)量體系改進(jìn)既有問題”。多家媒體直呼既要整案例也是挑戰(zhàn)案例專業(yè)及業(yè)務(wù)流程遵循從體制層面改革。”
}